Antrepo, Geçici Depolama ve Serbest Bölge İşlemleri
1. GİRİŞ VE TEMEL KAVRAMSAL AYRIM
GÜMRÜK HUKUKUNDA ANTREPO, GEÇİCİ DEPOLAMA VE SERBEST BÖLGE İŞLEMLERİ: TEMEL HUKUKİ NİTELİK, YASAL SÜRELER VE KARŞILAŞTIRMALI ÇERÇEVE
1. GİRİŞ VE TEMEL KAVRAMSAL AYRIM
Uluslararası ticaret kapsamında Türkiye Gümrük Bölgesine getirilen serbest dolaşımda olmayan eşya, ülkeye girdiği andan itibaren gümrük gözetimi altına girer. Dış ticaret aktörlerinin ticari ve lojistik hedefleri doğrultusunda eşyanın tabi tutulacağı hukuki statünün doğru tayin edilmesi; gümrük vergilerinin doğumu, askıya alınması veya muafiyet uygulanması açısından belirleyici role sahiptir.
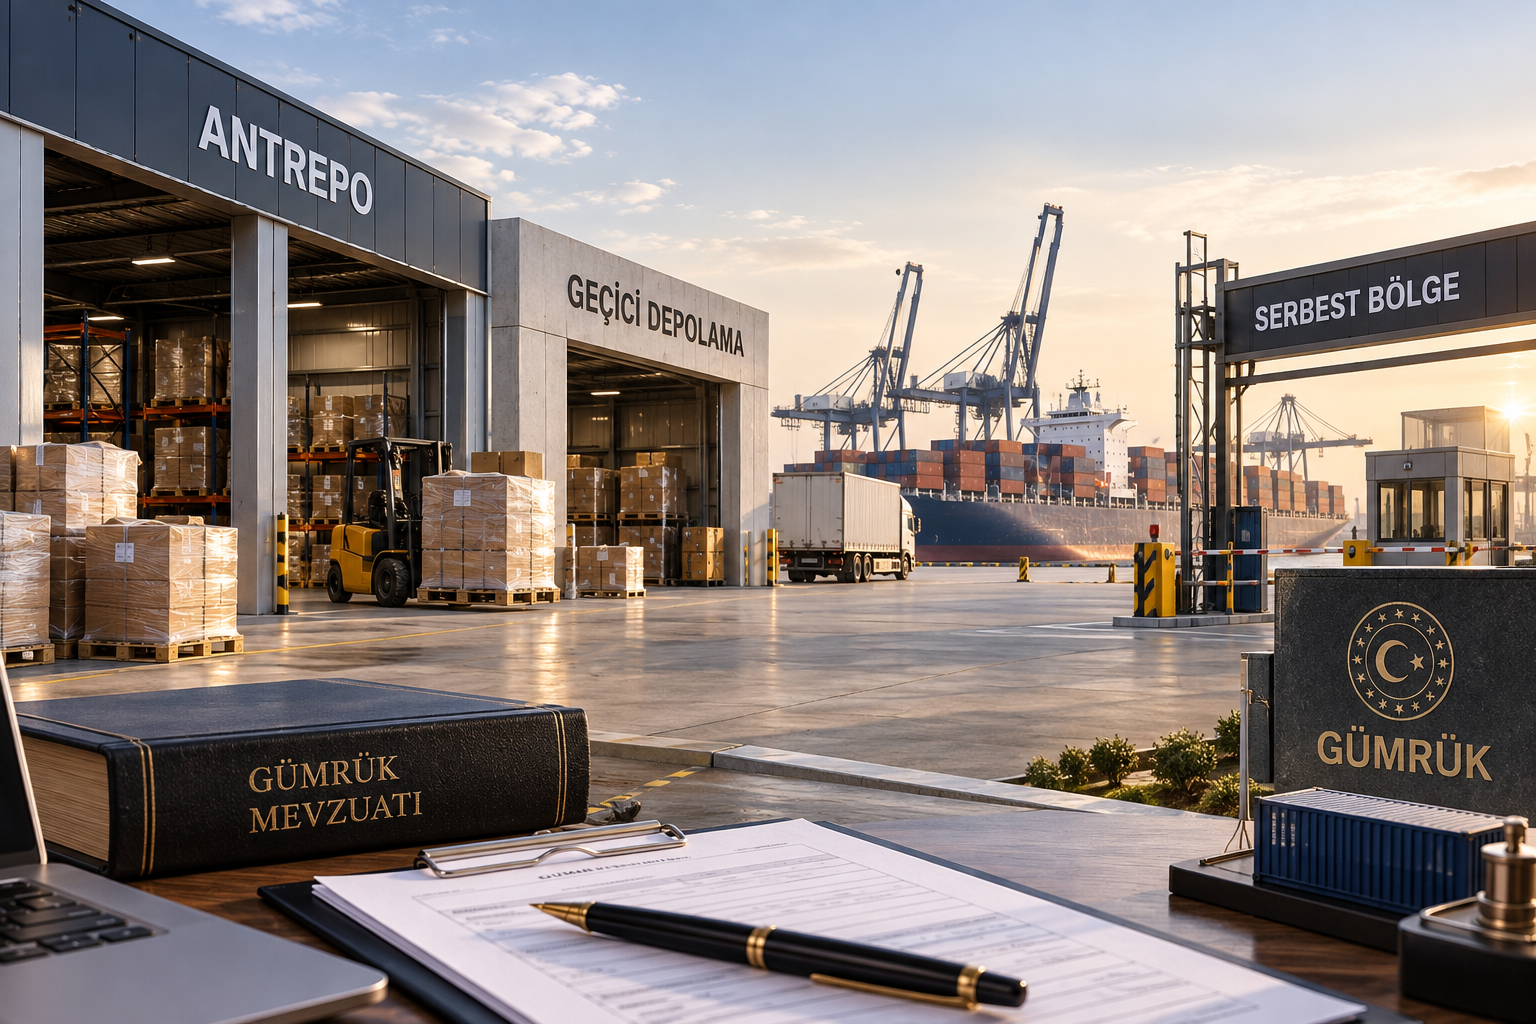
Uygulamada sıklıkla birbiriyle karıştırılan veya birbirinin alternatifi olarak değerlendirilen geçici depolama yerleri, gümrük antrepoları ve serbest bölgeler, mülkiyet ve zilyetlik hakları ile eşyanın gümrük statüsü bakımından birbirinden kesin çizgilerle ayrılmaktadır.
- Geçici Depolama, eşyanın gümrüğe sunulmasından sonra bir gümrük rejimine tabi tutuluncaya kadar bekletildiği, katı sürelere bağlı bir ara bekleme aşamasıdır.
- Gümrük Antreposu, eşyanın ithalat vergileri ve ticaret politikası önlemlerine tabi tutulmaksızın depolandığı bir şartlı muafiyet rejimidir.
- Serbest Bölge ise siyasi sınırların içinde yer almasına karşın gümrük hattı dışı sayılan, kapsamlı mali ve vergisel ayrıcalıkların tanındığı özel statülü fiziki alandır.
2. GEÇİCİ DEPOLAMA YERLERİ VE HUKUKİ REJİM (4458 Sayılı Gümrük Kanunu m. 47-50)
Türkiye Gümrük Bölgesine getirilen eşya, gümrüğe sunulmasından itibaren gümrükçe onaylanmış bir işlem veya kullanıma tabi tutuluncaya kadar geçici depolanan eşya statüsündedir. Bu statüdeki eşya yalnızca gümrük idaresinin uygun gördüğü geçici depolama yerlerinde (liman, havalimanı sahaları, gümrüklü sundurmalar vb.) depolanabilir.
Geçici depolama bir gümrük rejimi olmayıp, eşyaya bir sonraki gümrük işleminin tayin edilmesine kadar tanınan hukuki bir geçiş sürecidir.
Yasal Bekleme Süreleri:
4458 sayılı Gümrük Kanunu'nun (GK) 46. ve 48. maddeleri uyarınca geçici depolanan eşyaya ilişkin işlemlerin kanuni süreler içinde tamamlanması zorunludur:
- Denizyolu ile gelen eşya için: Özet beyanın verildiği tarihten itibaren 45 gün,
- Diğer yollarla (karayolu, demiryolu, havayolu) gelen eşya için: Özet beyanın verildiği tarihten itibaren 20 gün.
Süre Aşımının Hukuki Sonucu ve Tasfiye:
Belirtilen yasal süreler içinde eşyaya gümrükçe onaylanmış bir işlem veya kullanım tayin edilmemesi durumunda eşya, GK m. 50 ve m. 177 uyarınca doğrudan tasfiye sürecine girer. Eşyanın tasfiyeye tabi tutulması, hak sahipleri açısından mülkiyetin kaybı veya eşyanın ihale yoluyla satışa çıkarılması riskini doğurur. Ancak mücbir sebep veya beklenmeyen hallerin varlığı halinde, kanuni süre dolmadan önce gümrük idaresine başvurularak ek süre talep edilmesi hukuken mümkündür.
3. GÜMRÜK ANTREPO REJİMİ (4458 Sayılı Gümrük Kanunu m. 84-92)
Gümrük antrepo rejimi, serbest dolaşıma girmemiş eşyanın, ithalat vergilerine ve ticaret politikası önlemlerine tabi tutulmaksızın; serbest dolaşımda bulunan eşyanın ise antrepoya konulmasıyla ihracata bağlı önlemlerden yararlanması amacıyla depolandığı bir şartlı muafiyet rejimidir.
Genel ve Özel Antrepo Ayrımı:
Antrepolar, kullanım amaçlarına ve işleticilerine göre iki ana kategoriye ayrılır:
- Genel Antrepolar: Herkes tarafından eşya konulabilen gümrük antrepolarıdır (A, B ve F tipi). A tipi antrepoda işletici ve kullanıcı sorumluluğu gümrük idaresine karşı müşterektir; B tipinde sorumluluk tamamen kullanıcıya aittir; F tipi ise bizzat gümrük idarelerince işletilir.
- Özel Antrepolar: Yalnızca antrepo işleticisinin kendi eşyasını koyabileceği alanlardır (C, D ve E tipi). D tipi antrepoda basitleştirilmiş usuller uygulanırken, E tipi antrepoda işleticinin depolama yerinin antrepo alanı olarak onaylanması söz konusudur.
Depolama Süresi Kuralı:
Geçici depolama yerlerinin aksine, antrepo rejiminde eşyanın kalış süresi kural olarak sınırsızdır. Eşya, ticari talep oluşana veya piyasa şartları uygun hale gelene kadar vergiler ödenmeksizin antrepoda muhafaza edilebilir. Bununla birlikte gümrük idaresi, eşyanın niteliği gereği bozulma veya tehlike arz etmesi halinde rejim süresine istisnai sınırlamalar getirme yetkisine sahiptir.
Mutad Elleçleme Faaliyetleri:
Antrepoda bulunan eşya üzerinde, gümrük idaresinin izniyle, eşyanın korunması, görünüşünün iyileştirilmesi veya pazarlanabilirliğinin artırılması amacıyla ambalajlama, etiketleme, ayırma ve havalandırma gibi mutad elleçleme işlemleri gerçekleştirilebilir. Bu işlemler eşyanın asli gümrük tarife pozisyonunu ve niteliğini değiştirmemelidir.
4. SERBEST BÖLGELER VE GÜMRÜK STATÜSÜ (3218 Sayılı Serbest Bölgeler Kanunu ve GK m. 152-162)
Serbest bölgeler; Türkiye Gümrük Bölgesinin siyasi sınırları içerisinde yer almakla beraber, dış ticaret, vergi ve kambiyo mevzuatının uygulanması bakımından gümrük hattı dışı kabul edilen özel statülü alanlardır.
Hukuki Mahiyeti ve Vergisel Muafiyetler:
3218 sayılı Serbest Bölgeler Kanunu çerçevesinde serbest bölgelerde faaliyet gösteren işletmelere geniş kapsamlı mali imtiyazlar sağlanmıştır:
- Serbest dolaşımda olmayan eşyanın serbest bölgeye girişinde gümrük vergisi, Katma Değer Vergisi (KDV) ve Özel Tüketim Vergisi (ÖTV) uygulanmaz.
- İmalat ruhsatına sahip kullanıcıların bölgedeki üretim faaliyetlerinden elde ettikleri kazançlar kurumlar veya gelir vergisinden istisnadır.
- İmal edilen ürünlerin FOB bedelinin asgari %85'inin yurt dışına ihraç edilmesi halinde çalışanların ücretleri üzerinden gelir vergisi stopajı muafiyeti mevcuttur.
Eşya Giriş ve Çıkışının Esasları:
- Türkiye'den Serbest Bölgeye Eşya Girişi: Hukuken ihracat hükmündedir; eşya ihracat rejimine tabi tutulur ve ihraç teşviklerinden yararlanır.
- Serbest Bölgeden Türkiye'ye Eşya Girişi: Hukuken ithalat hükmündedir; eşyanın serbest dolaşıma giriş rejimine tabi tutulması ve tahakkuk eden ithalat vergilerinin ödenmesi zorunludur.
- Yurt Dışından Bölgeye Eşya Girişi / Bölgeden Yurt Dışına Çıkış: Türkiye gümrük rejimlerine tabi olmaksızın, serbest bölge işlem formu ile gümrüksüz olarak gerçekleştirilir.
Eşyanın serbest bölgede kalış süresi bakımından da herhangi bir kanuni sınırlama bulunmamaktadır.
5. ÜÇ MÜESSESENİN KARŞILAŞTIRMALI DEĞERLENDİRMESİ
Kriter — Geçici Depolama Yeri — Gümrük Antreposu — Serbest Bölge
Hukuki Niteliği — Bir gümrük rejimine geçiş öncesi bekleme alanı — Şartlı muafiyet sağlayan gümrük rejimi — Gümrük hattı dışı sayılan özel yatırım alanı
Yasal Süre Sınırı — Denizyolu: 45 gün / Diğer yollar: 20 gün — Kural olarak sınırsız — Kural olarak sınırsız
Vergilerin Durumu — Askıdadır (rejim belirlenene kadar teminat aranabilir) — Teminata bağlanarak askıya alınır — Tam mali ve vergisel muafiyet uygulanır
İzin / Faaliyet Şartı — İdarece onaylı ambar ve sahalar — Bakanlık izni (Antrepo Açma ve İşletme İzni) — Bakanlıkça verilen Faaliyet Ruhsatı
Yapılabilecek İşlemler — Sadece muhafaza ve kontrol — Mutad elleçleme işlemleri — İmalat, depolama, ticaret, montaj, paketleme vb.
Tasfiye Riski — Yasal sürenin (20/45 gün) aşımı halinde doğrudan doğar — Süre sınırsız olduğundan süre aşımı riski yoktur — Süre aşımı sebebiyle tasfiye riski yoktur
6. KISA MEVZUAT ÇERÇEVESİ
İşbu makalede incelenen süreçlerin temel hukuki dayanakları aşağıda yer almaktadır:
- 4458 sayılı Gümrük Kanunu: Geçici depolama (m. 47-50), Gümrük antrepo rejimi (m. 84-92), Serbest bölgeler (m. 152-162) ve Tasfiye hükümleri (m. 177 vd.).
- Gümrük Yönetmeliği: Antrepo işletme koşulları, elleçleme izinleri ve geçici depolama süre hesaplamaları.
- 3218 sayılı Serbest Bölgeler Kanunu: Serbest bölge kullanıcı hakları, vergi istisnaları ve faaliyet esasları.
- Serbest Bölgeler Uygulama Yönetmeliği: Bölgeye eşya giriş-çıkış işlemleri ve işletme protokolleri.
Dış ticaret erbabının eşyanın niteliği, operasyonel bekleme süresi ve maliyet planlamasını dikkate alarak işbu üç müessese arasından doğru hukuki rejim tercihini yapması; cezai yaptırımların, tasfiye riskinin ve haksız vergi yüklerinin önüne geçilmesinde temel esastır.